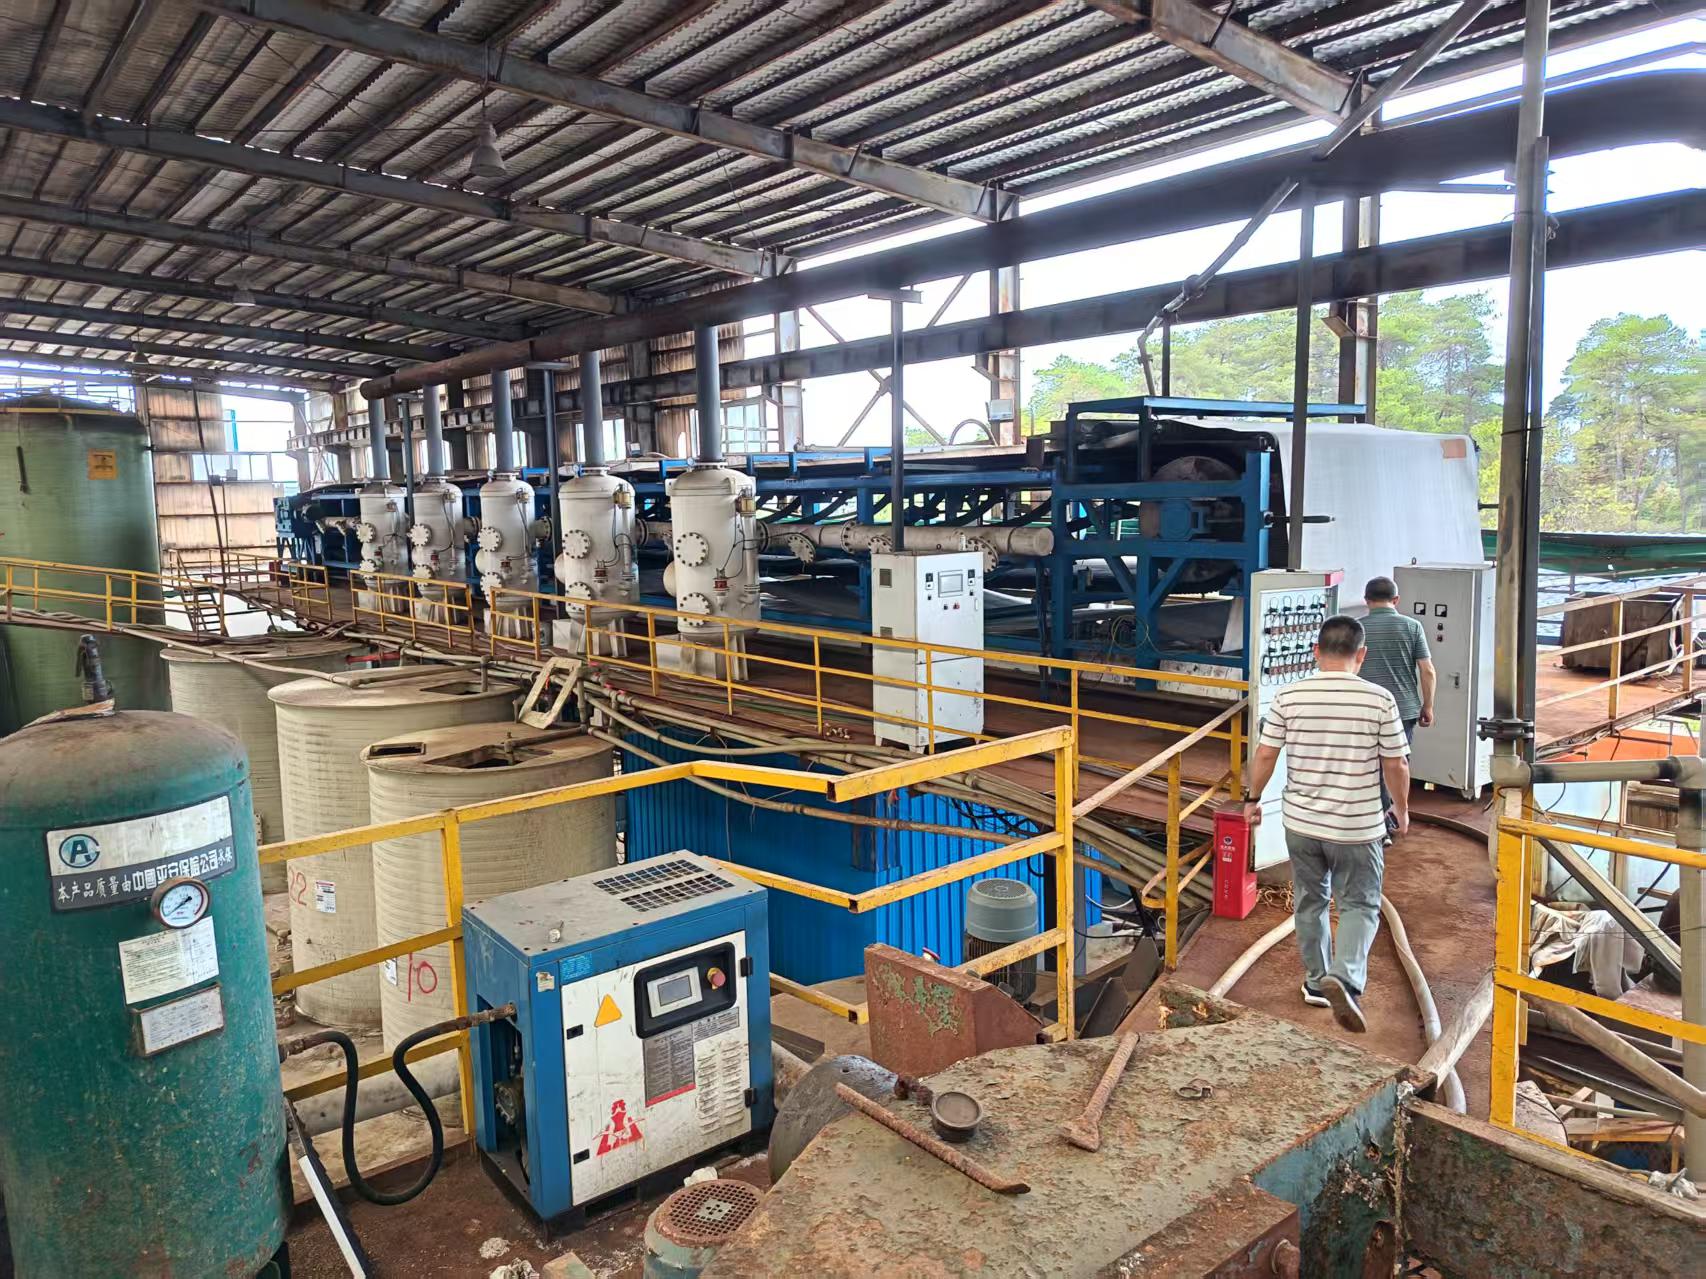
现线验证与新增产线扩建
项目方材料将丹寨1号矿定位为现有产线基础上的运营验证与扩建项目。研究重点是出金稳定性、连续处理能力,以及从生产到销售回款的实际记录。
语言 / LANGUAGE
当前提供中文,其他语言版本筹备中。
01 / PROJECT BASIS
当前依据为项目方融资材料。
原始合同、检测报告和连续生产记录仍需核验。
丹寨矿源合同范围
合同副本未随本批材料附入
据资料,不足时由矿源方补矿
具体责任以合同为准
测试、试产参考值
待连续生产验证
费用覆盖范围与计量口径
待财务统一核验
项目方材料将丹寨1号矿定位为现有产线基础上的运营验证与扩建项目。研究重点是出金稳定性、连续处理能力,以及从生产到销售回款的实际记录。
资料列示1号矿约定的新旧产线经营范围。融资授权、加工合作和收益核算需对应正式文件,不将其他矿源或集团长期规划自动并入本项目。
资料依据:1号黄金矿源融资方案(2026.09.30 V1.1),第2、3、5、11页。本页为研究整理,尚未据此确认 Wiser Asset 的项目权益。
02 / RESOURCE & PROCESSING
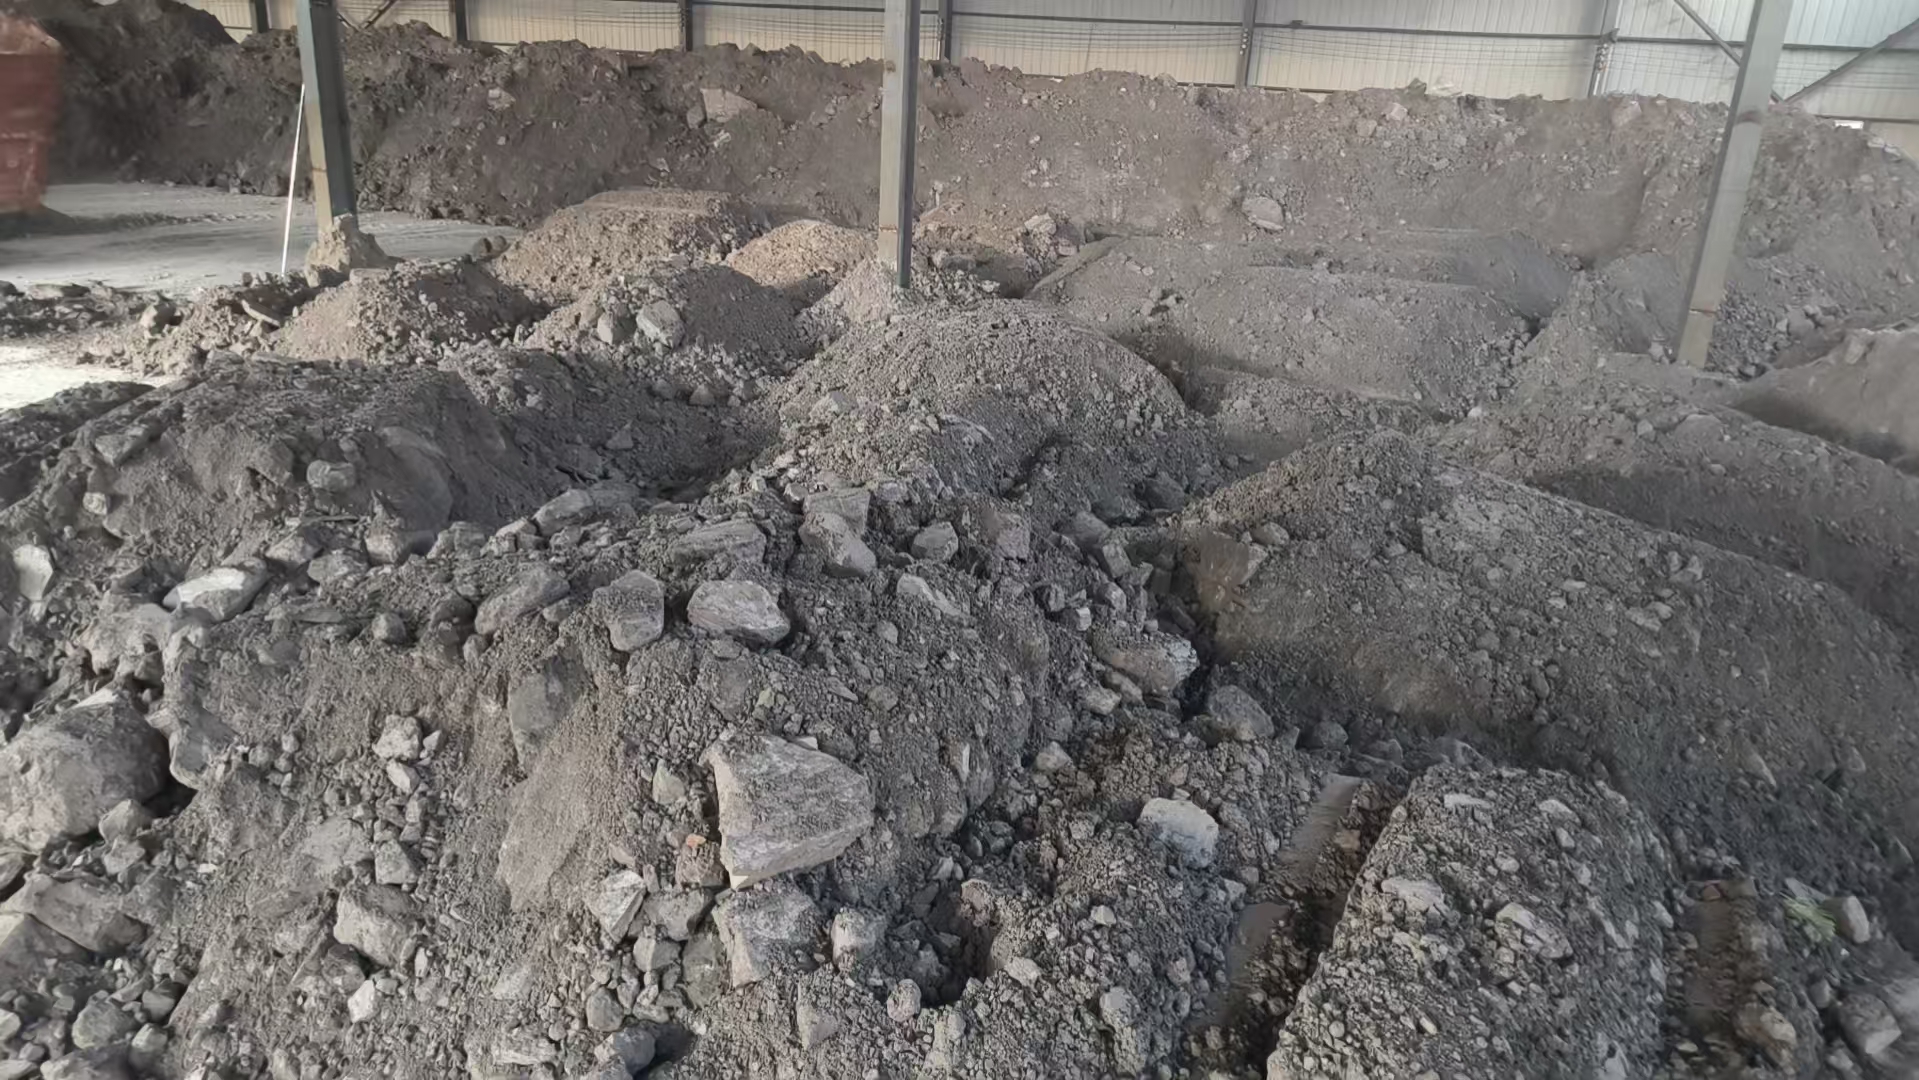
湿吨提货与干吨加工分别计量。
物流、晒干、库存与销售回款影响实际经营周期。
矿源提货、中转与晒干
记录提货数量和交付批次
干料入厂与提炼加工
加工合作方:湖南永鑫环保科技有限公司(据PPT)
以湿吨记录数量
关联提货批次
丹寨中转安排
记录晒干与库存
确认干料重量
运往郴州
按批次入厂投料
记录处理与出金
黄金板料检测
按交易安排销售
归集实际回款
核定经营收益
项目方参考:干料入厂至形成黄金板料约20天。销售回款时间另行确定,20天不能作为投资回款或收益到账期限。
资料依据:PPT 第4、5、7、17页。已提货、已处理与剩余矿量待按核验记录更新。
03 / CAPACITY & VALIDATION
不同性质的数字分开呈现。
设计能力和目标产能需通过运行记录验证。
建设计划在资金到位后约3个月。设备、安装、中转晒干与供料配套共同影响产能发挥,照片与单批次试产不能证明持续满负荷运行。
资料依据:PPT 第6、8、10页。350个满负荷生产日不是日历工期、投资退出或回款期限。
04 / OPERATING SCENARIOS
沿用 PPT 的全库、全周期假设。
固定100万湿吨、70万干吨,调整金价、出金与成本观察敏感性。
FULL RESOURCE / 全周期假设测算
测算余额尚非已核定利润,不能直接视为投资人可分配现金。
100万湿吨 × 0.80克/湿吨 × 1,000元/克 − 70万干吨 × 550元/干吨
| 假设金价 / 元·克⁻¹ | 销售收入 / 亿元 | 综合成本 / 亿元 | 测算余额 / 亿元 |
|---|---|---|---|
| 900 | 7.20 | 3.85 | 3.35 |
| 1,000 | 8.00 | 3.85 | 4.15 |
| 1,100 | 8.80 | 3.85 | 4.95 |
原表依据:PPT 第11—12页,固定出金0.8克/湿吨、成本550元/干吨。成本原始资料存在干湿吨混用;建设费与居间费是否包含在550元/干吨内尚待确认,因此本工具未另作重复扣减,也未默认其已包含。实际收益还涉及剩余矿量、起算日、费用归集和有效权益范围。
05 / CAPITAL USE
按 PPT 的拟议预算列示。
建设支出、居间服务与运营周转分别核对。
拟议募集总额 / 人民币
1,500万元针对丹寨1号矿新增产线专项融资。建设费与现金居间费均包含在本轮募集款内;实际主体关系、融资授权和专项权益以正式文件为准。
设备采购、安装建设与调试,相关手续、中转晒干转运配套及验收试运行。内部预算、支付节点与验收依据待细化。
融资居间服务费,支付条件、节点、税费与服务凭证按正式协议落实。该项不是新增设备建设预算。
资料依据:PPT 第2、9、17、22页。生产运营周转资金的来源及衔接需另行说明;本页不将拟议收益分配条款呈现为已生效权益。
06 / RESEARCH EVIDENCE
将 PPT 已说明的内容与待核验依据分开。
形成连续记录后,再更新研究判断。
PPT 所述:已签约100万湿吨,最低交付70万干吨,不足由矿源方补矿。
核验合同、矿源权属与交付条款,更新已提货、已处理及剩余量。
项目方参考:0.8克/湿吨;批次测试不能代表全库最低保证。
关联批次检测、连续试产、实际出金与物料计量记录。
现线试产参考约300干吨/日;稳产目标500;新增设计1,500。
核对设备、验收、运行小时、停机原因及供料配套。
550元/干吨为测算假设,原始材料存在干湿吨口径混用。
统一原料、物流、加工、税费、处置、融资与资本支出口径。
拟议融资主体为 Defeng Solife Holdings Limited,授权和项目权益关系待落实。
确认签约、收款、加工、销售与收益支付主体的合同关系。
板料形成后检测与销售,实际可分配收益以回款和合同约定为基础。
核对检测、销售合同、回款凭证、库存及对应核算周期。
22页 / 2026.09.30 V1.1
源文件保持原样;本页页码引用对应此文件。
研究范围:基于所提供材料整理,未完成独立尽调。页面中的项目方参考、目标与情景假设均保留原性质。
资料来源:黄金资本《1号黄金矿源融资方案》(2026.09.30 V1.1)。本页为 Wiser Asset 研究展示,项目数据来自项目方材料,未独立核验;情景测算不构成实际利润、回款或投资收益承诺。融资授权、项目合作关系及投资权益以正式文件为准。
研究内容按时间留存,数据状态与资料口径分别说明。
查阅比特币、黄金日度归档,以及丹寨、怀化、兴义项目资料。